Gestión de riesgos basada en datos

Stop-loss dinámico respaldado por modelos predictivos de IA

Amphojel analiza la volatilidad, la liquidez y los patrones históricos en tiempo real para recalcular sus niveles de límite de pérdidas a medida que cambian las condiciones del mercado, reduciendo la exposición a reducciones sin reemplazar su estrategia de entrada.

volatilidad Monitoreado a intervalos cortos, por activo
Correlación Cruce entre activos y benchmarks
Ajuste automático Desde el nivel de parada, dentro de los límites definidos por usted

Los resultados dependen del perfil de riesgo, el activo negociado y las condiciones del mercado en cada sesión.
el problema

La volatilidad intradía pone a prueba la disciplina incluso de los traders más experimentados

Un stop-loss fijo, fijado al comienzo de la sesión, rara vez refleja cómo se comporta la volatilidad a lo largo del día. En momentos de mayor incertidumbre, un mismo nivel de stop puede ser demasiado ajustado y generar salidas prematuras, o demasiado amplio y permitir pérdidas mayores a las planificadas.

La decisión de ajustar manualmente un stop-loss en tiempo real es también una decisión emocional: implica presión, tiempo limitado y, a menudo, sesgo de confirmación. Amphojel sustituye este ajuste manual por un proceso analítico continuo, basado en datos de mercado y no en reacciones momentáneas.

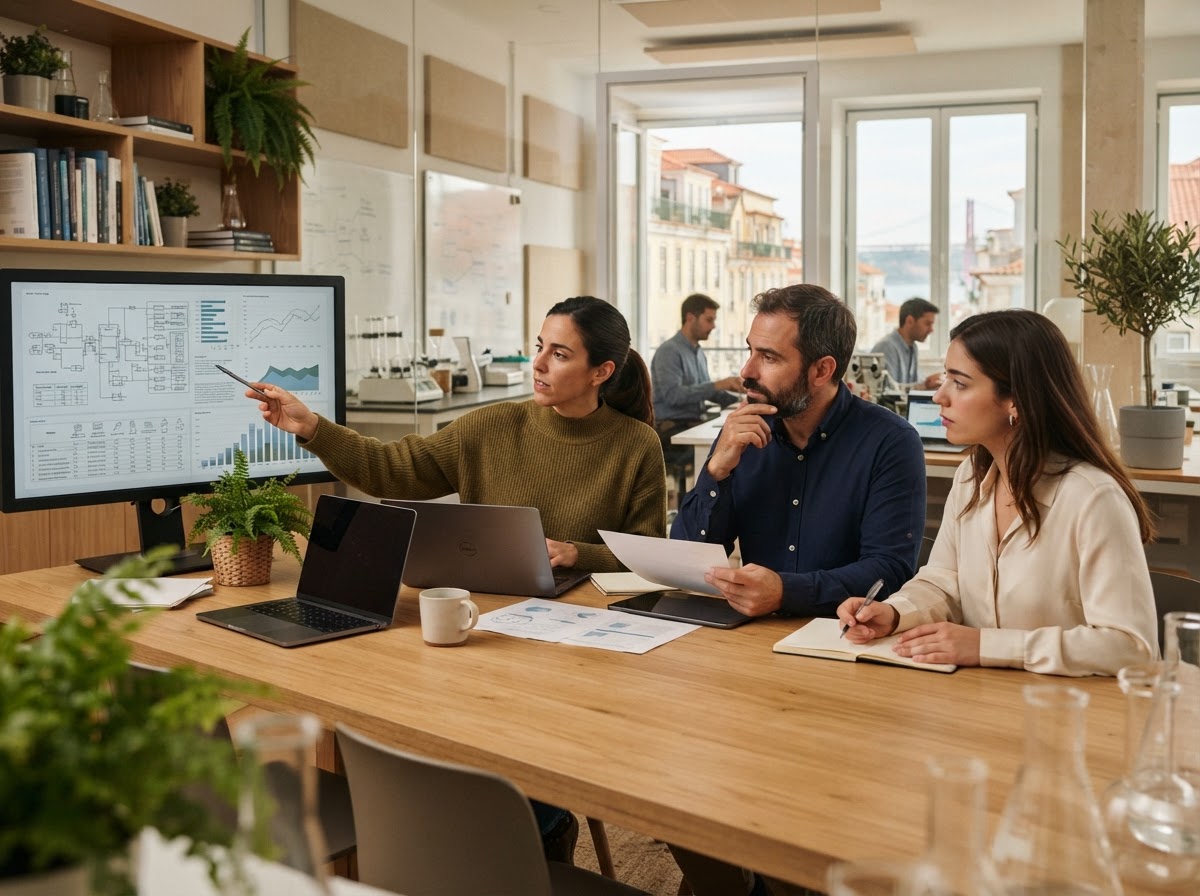
Equipo de análisis de datos de Amphojel revisando indicadores de mercado

Tecnología

Cómo decide el modelo predictivo cuándo mover el stop-loss

El sistema combina tres capas de análisis (volatilidad, liquidez y correlación entre activos) para recalcular continuamente la distancia ideal entre el precio actual y el nivel stop, respetando siempre los límites de riesgo definidos por el usuario.

V

Lectura de volatilidad

Mide la amplitud del precio en períodos cortos para distinguir el ruido normal del movimiento direccional relevante.

l

Profundidad de liquidez

Considera el volumen disponible en el libro de órdenes antes de apretar o ampliar el stop, evitando ejecuciones en condiciones de mercado reducido.

c

Correlación entre activos

Compara el comportamiento del activo con índices de referencia relacionados, señalando movimientos aislados versus sistémicos.

R

Límites definidos por el usuario

Cada ajuste automático respeta la tolerancia al riesgo y los límites máximos previamente configurados, sin exceder estos parámetros.

El modelo no predice el precio futuro con certeza: reduce la probabilidad de que un stop-loss estático se desalinee con las condiciones reales del mercado al recalcular su posición con cada nuevo conjunto de datos recibidos.

Metodología

De los datos brutos a la decisión de ajuste: el proceso de cuatro pasos

La transparencia sobre cómo se manejan los datos es una parte central de cómo se construye y valida Amphojel.

Recopilación de datos de mercado

Los precios, los volúmenes y la profundidad del libro de órdenes se reciben de fuentes de datos vinculadas a su cuenta de corretaje, sin cambiar los valores originales.

Normalización y detección de patrones.

Los datos se normalizan por activo y se comparan con series históricas para identificar desviaciones relevantes del comportamiento habitual.

Backtesting continuo

Cada ajuste de reglas se compara con períodos históricos de alta y baja volatilidad antes de estar disponible en un entorno real.

Ejecución dentro de límites definidos

El nuevo nivel de límite de pérdidas solo se aplica si se mantiene dentro de la tolerancia al riesgo y las reglas de capital que haya establecido.

Nota sobre las fuentes de datos: Los datos de mercado utilizados provienen directamente de su conexión con el corredor o de proveedores de datos de mercado con los que se integra Amphojel. No se utilizan datos de terceros no identificados ni predicciones externas sin trazabilidad.

Aplicación práctica

Cómo los diferentes estilos comerciales utilizan el stop-loss dinámico

El comportamiento del modelo se adapta al horizonte temporal y la tolerancia al riesgo de cada estilo de negociación.

especulación

Ajustes de intervalos cortos para operaciones de minutos

En operaciones de muy corta duración, el modelo prioriza la lectura de la volatilidad inmediata y la profundidad de la liquidez, recalculando el stop varias veces dentro de una misma posición para seguir movimientos rápidos sin aumentar excesivamente el riesgo por operación.

Comercio swing

Paradas que rastrean tendencias de varios días

Para las posiciones mantenidas durante varios días, el modelo da más peso a la correlación entre los activos y las tendencias a medio plazo, ampliando gradualmente el límite en movimientos consistentes y apretándolo cuando aparecen signos de reversión en los activos correlacionados.

Comercio algorítmico

La integración como capa de riesgo sobre las estrategias existentes

Los operadores que ya operan con sus propios sistemas automatizados pueden usar Amphojel solo como una capa de gestión de stop-loss, recibiendo los niveles recalculados a través de API y manteniendo sin cambios la lógica de entrada y salida de su propia estrategia.

Preguntas frecuentes

Preguntas técnicas sobre latencia, integración y datos.

¿Cuál es la latencia promedio entre detectar un cambio de mercado y ajustar el stop-loss?

La latencia depende de la fuente de datos conectada y de la carga del mercado en ese momento, pero el proceso de recálculo interno está diseñado para operar en una escala de milisegundos al recibir nuevos datos. En períodos de volatilidad extremadamente alta, la prioridad del sistema es ajustar la coherencia, incluso si esto implica un ligero aumento de la latencia.

¿Amphojel se integra directamente con mi corredor?

La integración depende del corredor utilizado y de la disponibilidad de una API de ejecución de órdenes compatible. En los casos en los que no sea posible la conexión directa, el sistema puede funcionar en modo recomendación, indicando el nuevo nivel de parada para confirmación manual.

¿Se prueban los ajustes de stop-loss antes de aplicarlos a una cuenta real?

Sí. Cada cambio en la lógica de ajuste se contrasta con períodos históricos de diferentes regímenes de volatilidad antes de estar disponible para su uso en cuentas reales. Los resultados del backtesting son indicativos y no constituyen una garantía de desempeño futuro.

¿Puedo establecer límites máximos que el sistema nunca podrá superar?

Sí. Los límites de riesgo por operación y por cuenta son definidos por el usuario antes de activar cualquier automatización, y el modelo no está autorizado a proponer o aplicar ajustes fuera de estos límites.

¿Qué sucede si la conexión de datos falla durante una posición abierta?

En caso de fallo de conexión, el sistema mantiene el último nivel de stop-loss validado y emite una notificación, en lugar de eliminar la protección o intentar estimar valores sin datos actualizados.

¿Tiene otras preguntas técnicas sobre la plataforma? Consulta el centro de soporte para obtener detalles adicionales sobre integración y configuración.

Analice cómo se comportaría el stop-loss dinámico en su cartera

La demostración muestra cómo funciona el modelo con datos históricos y le permite configurar sus propios límites de riesgo antes de tomar cualquier decisión de uso continuo.

Refinar la estrategia

No se requiere tarjeta de crédito para acceder a la demostración.